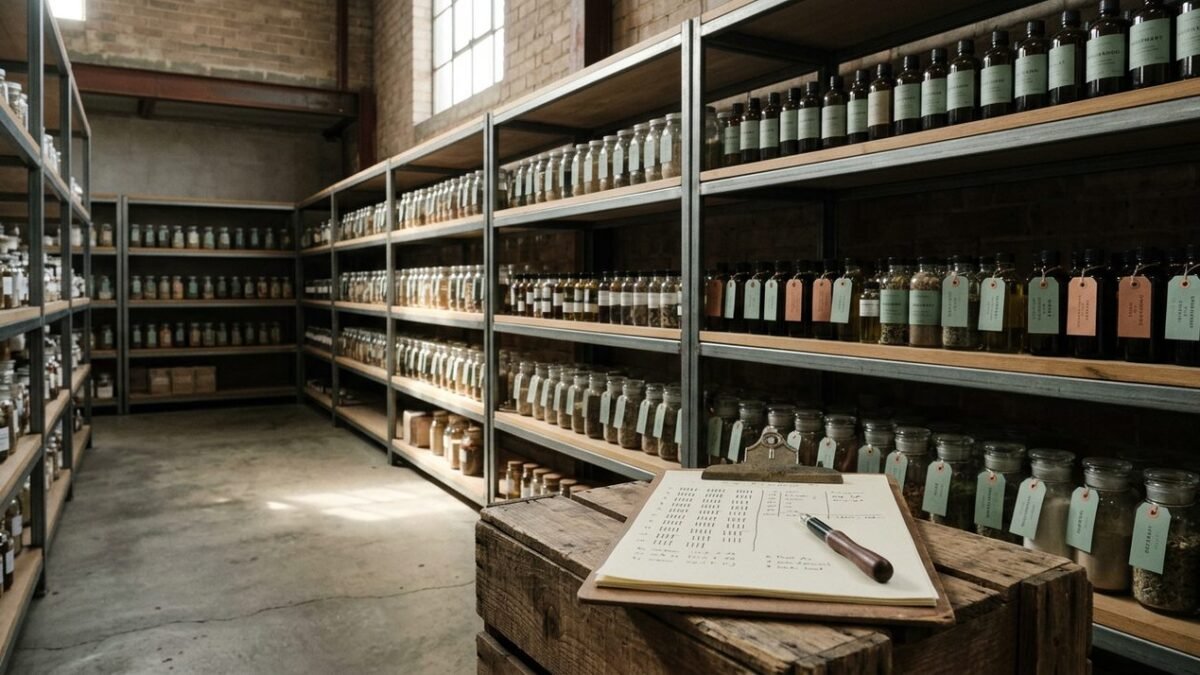
En muchas producciones artesanales el cierre de mes se resuelve asi: alguien cuenta rapido lo que hay en el deposito, lo compara de memoria con lo que deberia haber, anota un par de ajustes en una libreta y sigue con lo urgente. El problema no es la falta de ganas, sino que ese cierre desprolijo deja un costo de insumo desactualizado, un stock que no coincide con lo que vas a usar para planificar el mes siguiente y ninguna pista de por que faltan litros de alcohol base o kilos de azucar que nadie puede explicar.
El cierre de inventario mensual importa porque es el unico momento del mes donde te detenes a comparar lo que el sistema dice que tenes contra lo que realmente hay en los estantes, tanques y freezers. Esa diferencia, bien registrada, no es un numero mas: es la base para ajustar el costo real de tus formulaciones, decidir que comprar la semana siguiente y detectar perdidas antes de que se vuelvan un habito.
En esta guia vas a encontrar el proceso completo dividido en etapas: como preparar el conteo fisico, como conciliarlo contra el stock del sistema, como analizar los desvios sin caer en el ajuste automatico sin preguntas, como ese ajuste impacta el costo de tus recetas y como armar un reporte que realmente uses, no que archives.
Por que el cierre mensual es distinto de un control cualquiera
Un control de stock puntual sirve para verificar un insumo critico o resolver una duda del dia a dia. El cierre mensual tiene otro proposito: es el corte formal que define con que numeros arrancas el mes siguiente. Si ese corte esta mal hecho, arrastras el error durante semanas, porque cada compra, cada lote y cada costo que calcules despues va a partir de una base incorrecta.
Por eso el cierre no puede ser un conteo apurado de ultimo momento. Necesita una fecha fija, un metodo repetible y alguien responsable de que se haga completo, no a medias.
Etapa 1: el conteo fisico
Todo cierre arranca con contar lo que realmente esta en el deposito, sin mirar el sistema antes. Esto se llama conteo ciego: la persona que cuenta anota las cantidades fisicas sin tener a la vista el stock teorico, para evitar la tentacion de ajustar el numero contado para que coincida con lo esperado.
- Dividi el deposito por zonas (insumos secos, liquidos, refrigerados, envases) y asigna el conteo de cada zona a una persona o a un momento especifico.
- Usa una planilla con el nombre del insumo, la unidad de medida base y un espacio para la cantidad contada, sin la columna de stock del sistema visible.
- Conta en la misma unidad en la que cargas el insumo en el sistema. Si tenes insumos que se miden en kilos para unas recetas y en gramos para otras, definir antes la unidad base por insumo evita errores de conversion en el momento del conteo.
- Si un insumo esta fraccionado (una bolsa abierta, un bidon a la mitad), pesa o medi la cantidad real en vez de estimar a ojo.
Para el metodo detallado de como organizar este conteo por zonas y evitar que se mezclen los insumos ya contados con los que faltan, conviene revisar el proceso de conteo ciego por zonas de deposito.
Etapa 2: la conciliacion contra el sistema
Una vez que tenes el conteo fisico completo, llega el momento de compararlo con el stock que figura registrado. Aca aparecen tres situaciones posibles:
- Coincide: el numero contado es igual al del sistema. No hay ajuste que hacer, pero igual queda registrado que ese insumo fue verificado ese mes.
- Falta stock (el sistema dice mas de lo que hay fisicamente): puede deberse a una merma no registrada, un consumo que no se cargo, un robo o un error de carga anterior.
- Sobra stock (hay mas de lo que el sistema indica): suele pasar cuando una compra se recibio pero no se cargo, o cuando un insumo se devolvio a stock despues de un lote que no se uso completo.
El error mas comun en esta etapa es ajustar el numero sin dejar registro del porque. Si vas a modificar el stock de un insumo despues del conteo, registralo como un movimiento con motivo, fecha y responsable, no como una edicion silenciosa del numero. Esto es clave para no perder trazabilidad, y el proceso para hacerlo bien esta desarrollado en la nota sobre ajuste de stock por conteo fisico.
Etapa 3: analizar los desvios, no solo corregirlos
Conciliar el numero esta bien, pero el cierre de mes pierde la mitad de su valor si no te preguntas por que hubo desvio. Un desvio aislado de un insumo barato puede no justificar mas analisis. Pero un desvio repetido mes a mes en el mismo insumo, o un desvio grande en un insumo caro, si merece revision.
Preguntas que conviene hacerte frente a cada desvio relevante
- Es un insumo que se usa en varias recetas y se descuenta automaticamente al cerrar lotes, o se carga a mano, con mas chance de error humano.
- Hubo alguna compra del mes que se recibio por WhatsApp o de forma informal y nunca llego a cargarse en el sistema. Este tipo de situacion es mas frecuente de lo que parece, y esta descripta en detalle en compras por WhatsApp que nunca entran al stock.
- Hubo mermas de proceso (filtrado, trasiego, maceracion) que no se registraron como tales y terminaron figurando como faltante.
- El insumo tiene una merma teorica esperada por etapa que no estas contemplando en el calculo. Si todavia no tenes ese dato por receta, vale la pena revisar como armar una plantilla de merma teorica por etapa.
No todos los insumos necesitan el mismo nivel de revision. Los insumos de alto costo o alto consumo ameritan un analisis mas fino que un insumo menor que se usa poco. Si todavia no clasificaste tus insumos por relevancia, la clasificacion ABC de insumos te ayuda a decidir donde poner el foco de control cada mes, en vez de dedicarle el mismo tiempo a todo el deposito.
Etapa 4: el impacto en el costo de las recetas
Aca es donde el cierre de inventario deja de ser un tema de deposito y pasa a ser un tema de costos. Dos cosas del cierre afectan directamente el costo de tus formulaciones:
El metodo de valuacion que usas
Si valuas tu stock por PEPS, por promedio ponderado o por costo de reposicion, el ajuste del cierre va a impactar distinto en cada caso. Un faltante de un insumo comprado en distintos momentos y a distintos precios no se valua igual segun el metodo elegido, y eso cambia el costo que termina heredando la proxima formulacion. Si todavia no definiste con claridad que metodo estas usando, convine revisarlo en la nota sobre valuacion de inventario: PEPS, promedio ponderado o reposicion.
La diferencia entre costo estimado y costo real
El cierre mensual es tambien el momento de comparar el costo que habias estimado para tus lotes del mes contra el costo real que termino teniendo cada uno, una vez contempladas las mermas y los ajustes de stock. Esa comparacion te dice si tus formulaciones estan bien costeadas o si vienen arrastrando un desvio sistematico que conviene corregir antes de fijar precios. El detalle de como hacer esta comparacion esta en costo estimado vs. costo real del lote.
Si los insumos dolarizados forman parte de tu formulacion, el cierre tambien es el momento de revisar si el ajuste por tipo de cambio quedo bien reflejado, un tema que se trata en profundidad en insumos dolarizados: ajustar a mano o por tipo de cambio.
Etapa 5: el reporte para el mes siguiente
El cierre termina en un reporte, no en una planilla cerrada y archivada. Ese reporte deberia responder tres preguntas concretas:
- Que insumos hay que comprar pronto, segun el stock real ajustado y el consumo proyectado para el proximo mes.
- Que recetas cambiaron de costo a partir de los ajustes de este cierre, y si eso requiere revisar algun precio de venta.
- Que desvios quedaron sin explicacion y necesitan seguimiento especifico el mes que viene, por ejemplo con un control mas frecuente de ese insumo puntual.
Un reporte asi se usa para decidir, no para justificar numeros frente a nadie. Si cada mes el cierre termina en una lista de compras clara y en una revision de precios fundamentada, dejaste de hacer un tramite y empezaste a tener una herramienta de gestion real.
Aplicacion en la operacion diaria
Para que esto funcione mes a mes sin convertirse en una carga, conviene fijar algunas reglas simples:
- Elegi siempre la misma fecha de cierre (por ejemplo, el ultimo dia habil del mes) para que las comparaciones entre periodos tengan sentido.
- Designa un responsable fijo del conteo y la conciliacion, aunque participen varias personas en el conteo fisico.
- Registra cada ajuste con motivo y fecha, nunca como una simple edicion del numero de stock.
- Guarda el reporte de cada mes para poder comparar la evolucion de los desvios a lo largo del tiempo, no solo el ultimo cierre aislado.
Si tu produccion registra cada movimiento de insumo en el momento en que ocurre, en vez de intentar reconstruirlo todo a fin de mes, el cierre se vuelve mucho mas simple: ya no estas adivinando que paso, solo estas verificando que lo registrado coincida con lo fisico. La diferencia entre estos dos enfoques esta explicada en contar stock cada tanto vs. registrar cada movimiento.
En resumen
El cierre de inventario mensual tiene cinco etapas claras: conteo fisico ciego, conciliacion contra el sistema, analisis de los desvios relevantes, impacto en el costo de tus recetas y un reporte que oriente las compras y los precios del mes siguiente. Hecho de esta forma, deja de ser un tramite de fin de mes desprolijo y pasa a ser la base de decisiones concretas sobre que comprar, que costear de nuevo y que vigilar mas de cerca.
Si todavia no tenes un metodo ordenado para el conteo fisico, el mejor punto de partida es revisar la guia de conteo ciego de insumos por zonas de deposito antes de tu proximo cierre.