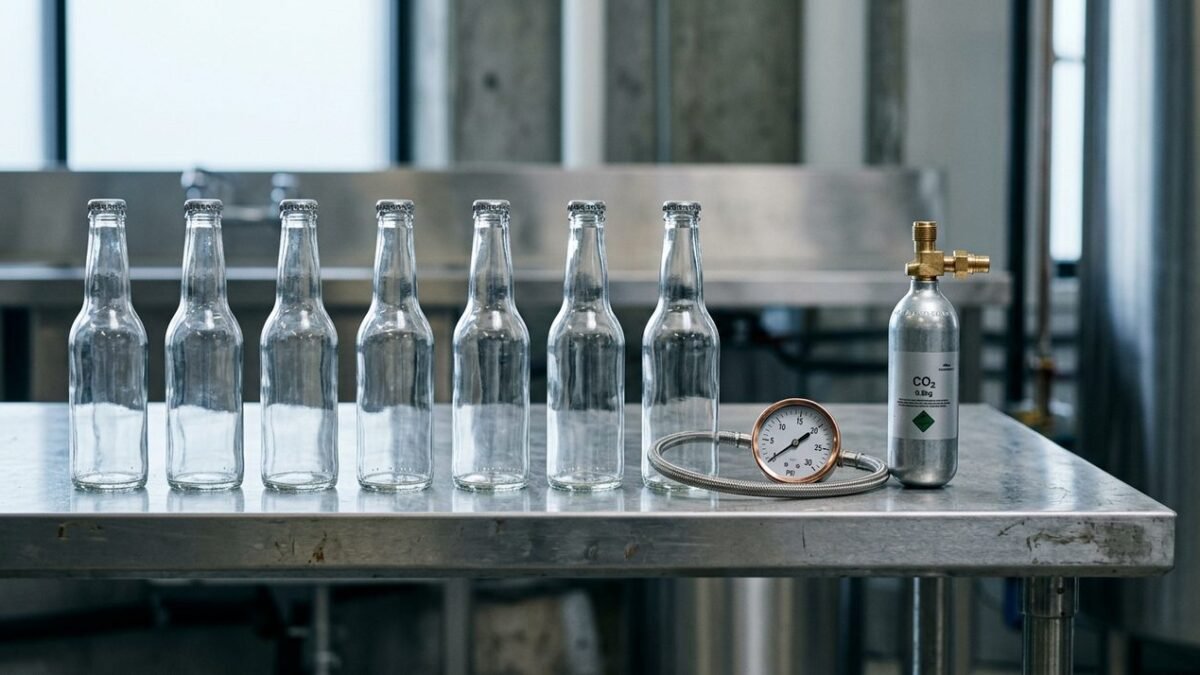
Si producís kombucha o sodas artesanales, probablemente tu costeo esté bien armado hasta la primera fermentación: té, azúcar, cultivo, fruta, tiempo de guarda. El problema aparece después, en la etapa que convierte un líquido plano en una bebida carbonatada lista para vender. Ahí se acumulan costos que casi nunca se cargan al lote: el CO2, las tapas especiales, el tiempo de segunda fermentación y el control de presión antes del despacho.
No es un detalle menor. En bebidas sin alcohol carbonatadas, esa etapa puede representar una porción significativa del costo unitario, y cuando queda afuera del cálculo, el margen que ves en la planilla no coincide con el que realmente tenés en la cuenta bancaria. El riesgo técnico (una botella que explota, una tapa que no sella) también tiene un costo, y ese costo rara vez se registra en ningún lado.
En esta nota repasamos qué entra dentro del costeo de carbonatación y envasado aséptico, dónde suelen quedar afuera esos conceptos, y cómo llevarlos a la operación diaria sin que se transformen en otra planilla paralela que nadie actualiza.
Por qué el costeo de kombucha y sodas se queda a mitad de camino
La mayoría de los productores arma el costeo pensando en la receta de fermentación: insumos, tiempo, mano de obra. Pero la carbonatación es una etapa productiva en sí misma, con sus propios insumos y su propio riesgo de pérdida. Si no la tratás como tal, el costo real del lote queda subestimado.
Esto pasa por dos motivos típicos:
- El CO2 se compra como un gasto fijo del mes (la recarga del tanque) y nunca se prorratea por lote.
- Las tapas especiales (corona, rosca reforzada, grifo) se anotan como <
> genérico, sin diferenciar su costo del de una tapa común.
Qué costos entran en la carbonatación y el envasado aséptico
CO2 forzado vs. segunda fermentación natural
Si carbonatás por método forzado, el CO2 tiene un costo de recarga que podés prorratear según el volumen cargado por lote: litros de gas consumidos sobre litros de bebida envasada. Si trabajás con segunda fermentación natural (azúcar o jugo de fruta agregado antes de embotellar), el costo no es el gas sino el tiempo de maduración en botella, que implica espacio de guarda ocupado y el costo financiero de un lote en reposo mientras no se puede vender.
Tapas y envases especiales
Una tapa corona para soportar presión no cuesta lo mismo que una tapa plástica común, y un grifo o válvula para kombucha en barril tampoco entra en la misma categoría que un tapón simple. Si tu receta en el sistema carga <
Control de presión por lote
Medir la presión antes de despachar no es opcional en bebidas carbonatadas: es lo que evita que una botella explote en el depósito de un cliente. Ese control toma tiempo de trabajo y, si se hace con instrumentos (manómetro, trampa de presión), también implica un costo de mantenimiento que pocas veces se asigna al lote que se está controlando.
Errores frecuentes al costear esta etapa
- Cargar el CO2 como gasto general del mes en vez de prorratearlo por lote según volumen envasado.
- Usar un costo promedio de <
> sin diferenciar corona, rosca o grifo según el formato real. - No registrar las botellas perdidas por sobrepresión como merma de ese lote específico, sino como descarte general sin motivo.
- Calcular el margen con el costo de la primera fermentación, antes de sumar lo que cuesta la carbonatación y el envasado.
Un ejemplo concreto
Un lote de soda artesanal de 100 botellas de 500 ml. Si el costeo solo incluye jarabe, agua y mano de obra de mezcla, el costo unitario puede salir, por ejemplo, en 180 pesos por botella. Pero si sumás el CO2 prorrateado por ese volumen, el costo de las tapas corona (más caras que una tapa rosca común) y las 3 botellas que se descartaron por sobrepresión durante el control, el costo real puede subir un 15 o 20 por ciento. Esa diferencia es exactamente lo que se come tu margen sin que lo notés en el día a día.
Cómo llevarlo a la operación diaria
No hace falta un sistema complejo, pero sí hace falta que estos conceptos entren en el mismo lugar donde registrás el resto del lote:
- Registrá el CO2 consumido por lote como un insumo más, no como un gasto general del mes.
- Cargá las tapas especiales en la receta con su costo real, diferenciado por formato de envase.
- Anotá las mermas por estallido o descarte de presión en una planilla por etapa, con el motivo específico, tal como se sugiere en el registro de mermas por lote.
- Dejá el resultado del control de presión como parte de la hoja de ruta del lote, no como una nota suelta en un cuaderno.
Esta disciplina se parece a la que ya usás (o deberías usar) para cualquier insumo: la misma lógica que aplicás en un costeo completo de lote, de insumo a costo unitario tiene que incluir el CO2 y las tapas, no solo lo que entra en la receta de fermentación. Y si notás que el costo final siempre te sorprende, probablemente estés frente a un caso típico de desvío entre el costo estimado y el costo real del lote.
Cómo se adapta Alquimetra a la producción de bebidas sin alcohol
En kombucha y sodas, un lote no termina en la primera fermentación: tiene etapas diferenciadas (fermentación base, segunda fermentación o carbonatación forzada, envasado) y cada una puede tener sus propios insumos y su propio tiempo. Alquimetra permite registrar un lote con esas etapas separadas, llevar el stock del CO2 y de las tapas como insumos independientes, y calcular el costo y el rendimiento real del lote una vez que pasó por todas las fases, no solo por la primera. Si cambiás de proveedor de tapas o modificás la carga de gas por formato, la receta se puede versionar sin perder el historial de costos anteriores. También podés consultar el estado de tus lotes de kombucha o soda por WhatsApp, algo útil cuando el control de presión y el vencimiento de cada tanda requieren seguimiento constante, como se describe en las alertas de vencimiento para este tipo de producción.
En resumen
El margen real de una kombucha o una soda artesanal no se define en la fermentación base, sino en todo lo que pasa después: el CO2, las tapas, el tiempo de maduración y el control de presión. Si esos conceptos no entran en el costeo por lote, el número que ves en la planilla es optimista y la decisión de precio que tomás con ese número puede estar mal desde el principio.
Si producís bebidas sin alcohol carbonatadas y querés ver cómo aplicar esta lógica de costeo a tu operación específica, conocé cómo Alquimetra se adapta a la gestión de kombucha y sodas artesanales.